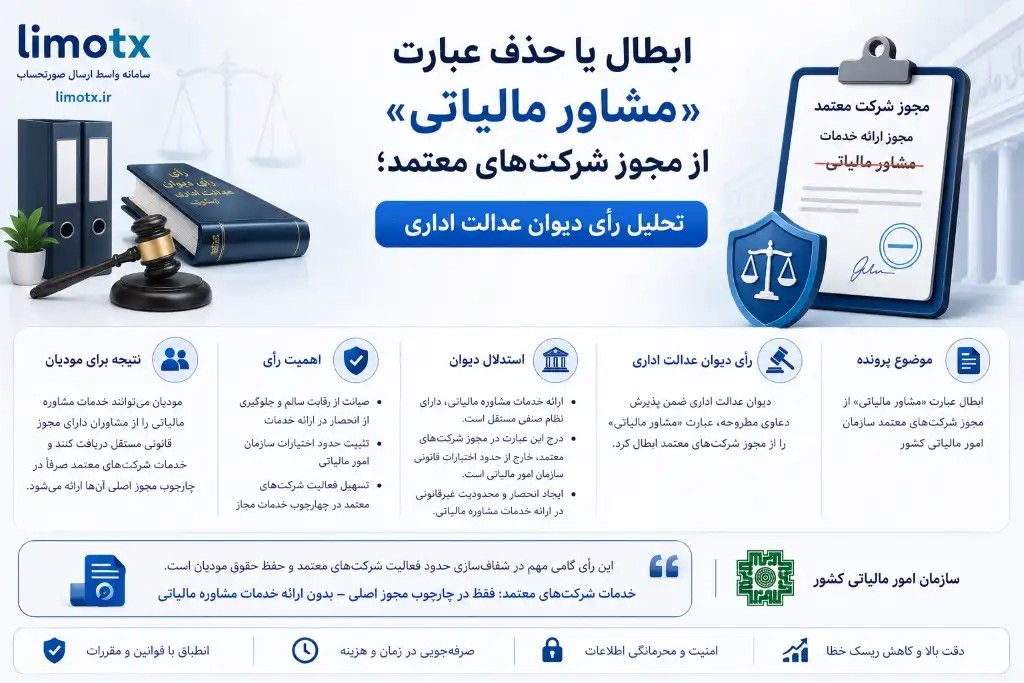
ابطال یا حذف عبارت «مشاور مالیاتی» از مجوز شرکتهای معتمد؛ تحلیل رأی دیوان عدالت اداری
مقدمه: ماجرای حذف مشاوره مالیاتی از اختیارات شرکتهای معتمد چیست؟
با اجرایی شدن «قانون پایانههای فروشگاهی و سامانه مودیان»، نهاد جدیدی تحت عنوان شرکتهای معتمد ارائهکننده خدمات مالیاتی (TSP) به اکوسیستم مالیاتی کشور معرفی شد. این شرکتها با هدف تسهیل ارتباط مودیان با سامانه، نصب تجهیزات، صدور صورتحساب الکترونیکی و آموزشهای فنی راهاندازی شدند.
اما در دفترچهها و دستورالعملهای اولیه صدور مجوز، عباراتی مانند «مشاوره مالیاتی» در حیطه فعالیت این شرکتها گنجانده شده بود که باعث بروز تداخل صنفی و اعتراض جامعه مشاوران رسمی مالیاتی، حسابداران رسمی و تشکلهای حرفهای گردید. اخیراً با ورود دیوان عدالت اداری، ابعاد حقوقی این موضوع شفافتر شده است.
در این مقاله از سامانه واسط مودیان لیموتکس، به بررسی جزئیات این قرار، چرایی حذف این عبارت و تأثیر آن بر عملکرد مودیان میپردازیم.
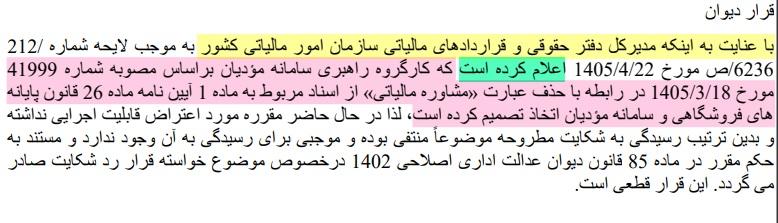
شرح دادنامه و قرار صادره هیات عمومی دیوان عدالت اداری
موضوع پرونده مطرحشده در هیات عمومی دیوان عدالت اداری، ابطال عبارت «مشاوره مالیاتی» از بخش صلاحیتها و موضوع مجوز شرکتهای معتمد ارائهکننده خدمات مالیاتی بوده است.
دلایل حقوقی اعتراض و ورود دیوان:
- قانون استفاده از خدمات تخصصی و حرفهای حسابداران (مصوب ۱۳۷۲): خدمات مشاوره مالی و مالیاتی دارای تعاریف قانونی و نهادهای مشخصی چون جامعه حسابداران رسمی ایران و مشاوران رسمی مالیاتی (موضوع ماده ۲۷۲ و سایر مواد ق.م.م) است.
- حدود وظایف شرکتهای معتمد طبق قانون پایانههای فروشگاهی: ماده ۲۶ قانون پایانههای فروشگاهی و آییننامههای اجرایی آن، وظایف شرکتهای معتمد را صرفاً در حیطه فنی، آموزشی، پشتیبانی نرمافزاری و سختافزاری، نصب پایانهها و تسهیل ارسال صورتحساب تعریف کرده است، نه ارزیابی یا تصمیمگیریهای مشاورهای و دادرسی مالیاتی.
- جلوگیری از تعارض منافع: شرکت معتمد به عنوان واسط فنی مورد تأیید سازمان امور مالیاتی، در صورتی که همزمان نقش مشاور مودی را ایفا کند، ممکن است با تعارض منافع مستقیم در نحوه گزارشدهی و ثبت اسناد مواجه شود.
تفاوت ماهوی «شرکت معتمد مالیاتی» با «مشاور مالیاتی»
برای مودیان و مدیران مالی بسیار مهم است که مرز بین خدمات این دو حوزه را به درستی تفکیک کنند:
| ویژگی / مسئولیت | شرکت معتمد مالیاتی (TSP) | مشاور رسمی مالیاتی / مدیر مالی |
|---|---|---|
| مرجع صدور مجوز | سازمان امور مالیاتی / مرکز تنظیم مقررات | جامعه مشاوران رسمی مالیاتی / جامعه حسابداران |
| حیطه اصلی فعالیت | فنی، اتصال نرمافزارها به سامانه، صدور کلید، پشتیبانی سامانه مودیان | برنامهریزی مالیاتی، دفاعیات، دادرسی، معافیتها و مدیریت ریسک |
| مسئولیت در قبال جرایم | تضمین عملکرد ارسال و استاندارد بودن دیتا | مسئولیت تطبیق مالی با قوانین، کاهش ریسک و لوایح اعتراضی |
| تعارض منافع | بازوی اجرایی/فنی سازمان برای دریافت صورتحساب | مدافع حقوق مودی در چارچوب قانون مالیاتهای مستقیم |
این تصمیم چه تأثیری بر مودیان و کسبوکارها دارد؟
- تفکیک شفاف وظایف در سازمان: کسبوکارها نباید مسئولیت تنظیم اظهارنامههای پیچیده، برنامهریزی مالی و دفاع مالیاتی خود را به شرکتهای معتمد واگذار کنند. شرکتهای معتمد صرفاً بستر فنی ارسال صورتحسابها هستند.
- کاهش سردرگمی در انتخاب سرویسدهنده: با مشخص شدن مرزها، سازمانها میدانند که برای امور ارسال داده و اتصال نرمافزار به پلتفرمهای واسط یا شرکتهای معتمد نیاز دارند و برای امور تکالیف و پروندههای سنگین مالیاتی، به مشاوران رسمی.
- توسعه راهکارهای مستقل و هوشمند ارسال صورتحساب: مودیان میتوانند بدون وابستگی به فرآیندهای سنتی، با استفاده از نرمافزارهای واسط استاندارد مستقیماً صورتحسابهای خود را با کلیدهای اختصاصی ارسال کنند و مدیریت مالیاتیشان را مستقل نگه دارند.
چگونه بدون دغدغه ارسال صورتحساب به سامانه مودیان را انجام دهیم؟
با توجه به تحولات مداوم قوانین و رویهها، یکی از بهترین راهها برای استقلال در مدیریت مالی، استفاده از سامانههای واسط تخصصی ارسال صورتحساب الکترونیکی (مانند لیموتکس) است.
در این روش:
- کلید خصوصی و عمومی سامانه و محرمانگی دادهها نزد خود شما حفظ میشود.
- بدون درگیر شدن در بروکراسیهای پیچیده یا وابستگیهای کاذب مشاورهای، فاکتورهای فروش شما طبق آخرین دستورالعمل سازمان مالیاتی به سامانه ارسال و تایید میشوند.
جمعبندی
رأی و قرار هیات عمومی دیوان عدالت اداری در خصوص اصلاح صلاحیتهای شرکتهای معتمد، گامی مثبت در جهت شفافسازی و تخصصیتر شدن اکوسیستم مالیاتی کشور است. خطکشی دقیق میان «خدمات ارسال صورتحساب سامانه مودیان» و «مشاوره مالیاتی و حسابرسی» به هر دو بخش اجازه میدهد تا با تمرکز بر تخصص خود، خدمات بهتری به کسبوکارها ارائه دهند
 دیدگاه ها بعد از تایید مدیر سایت نمایش داده می شوند.


