راهنمای کامل قسطبندی مالیات بر ارزش افزوده، عملکرد و ارث + دانلود و آموزش پر کردن فرم ۱۶۷
مقدمه
بسیاری از مودیان، شرکتها و وراث ممکن است به دلایل نوسانات بازار، کمبود نقدینگی یا شرایط پیشبینینشده، توانایی پرداخت یکجای بدهیهای قطعی مالیاتی خود را نداشته باشند. سازمان امور مالیاتی کشور بر اساس قوانین جاری، امکان تقسیط بدهی مالیاتی را برای اشخاص حقیقی و حقوقی فراهم کرده است. در این مقاله جامع از لیموتکس، با مبانی قانونی تقسیط (ماده ۱۶۷ و ۴۰)، حداکثر مهلتها، نحوه تکمیل رسمی فرم تقاضای تقسیط بدهی (۱) و نحوه مدیریت ارسال صورتحسابها در سامانه مودیان آشنا میشوید.
مبنای قانونی تقسیط بدهی مالیاتی چیست؟
امکان تقسیط مالیات بر اساس دو ماده اصلی در قوانین مالیاتی کشور اجرا میشود:
- ماده ۱۶۷ قانون مالیاتهای مستقیم:به وزارت امور اقتصادی و دارایی یا سازمان امور مالیاتی اجازه میدهد بدهیهای قطعی مالیاتی مودیانی را که قادر به پرداخت یکجای آن نیستند، با بررسی سوابق و مستندات، تقسیط نماید.
- ماده ۴۰ قانون مالیاتهای مستقیم (ویژه مالیات بر ارث):در مواردی که وراث توان پرداخت یکجای مالیات بر ارث را نداشته باشند، اداره امور مالیاتی میتواند بدهی را حداکثر تا مدت معینی تقسیط کند تا امکان صدور گواهی واریز مالیات بر ارث فراهم گردد.
- بخشنامههای تفویض اختیار (ارزش افزوده و عملکرد):بر اساس بند ۱۰ بخشنامه تفویض اختیار تقسیط بدهی و بخشودگی جرایم، شرایط ویژهای برای بدهیهای ارزش افزوده و مالیات عملکرد دورهای در نظر گرفته شده است.
حداکثر مهلت تقسیط مالیات بر ارزش افزوده و عملکرد
مدتزمان پرداخت اقساط و تعداد ماهها بستگی مستقیم به زمان اقدام مودی دارد:
- اقدام حداکثر تا ۱ سال پس از مهلت تسلیم اظهارنامه/سررسید:در این حالت، حداکثر مهلت تقسیط بدهی مالیات بر ارزش افزوده ۹ ماه خواهد بود.
- اقدام پس از مهلت ۱ ساله:به ازای هر ماه تأخیر در اقدام، یک ماه از سقف تقسیط کسر شده و معمولاً حداکثر مدت تقسیط به ۶ ماه محدود خواهد شد.
- پیشپرداخت نقدی:اداره امور مالیاتی معمولاً درصدی از بدهی (مثلاً ۲۰ الی ۳۰ درصد بسته به نوع پرونده) را بهصورت نقد و مانده بدهی را در قالب اقساط مساوی ماهانه تقسیط میکند.
بررسی و راهنمای تکمیل «فرم تقاضای تقسیط بدهی (۱)»
سازمان امور مالیاتی فرم استاندارد اداری به نام فرم تقاضای تقسیط بدهی (۱) دارد که مودیان باید پیش از تشکیل جلسه توافق آن را تکمیل نمایند:
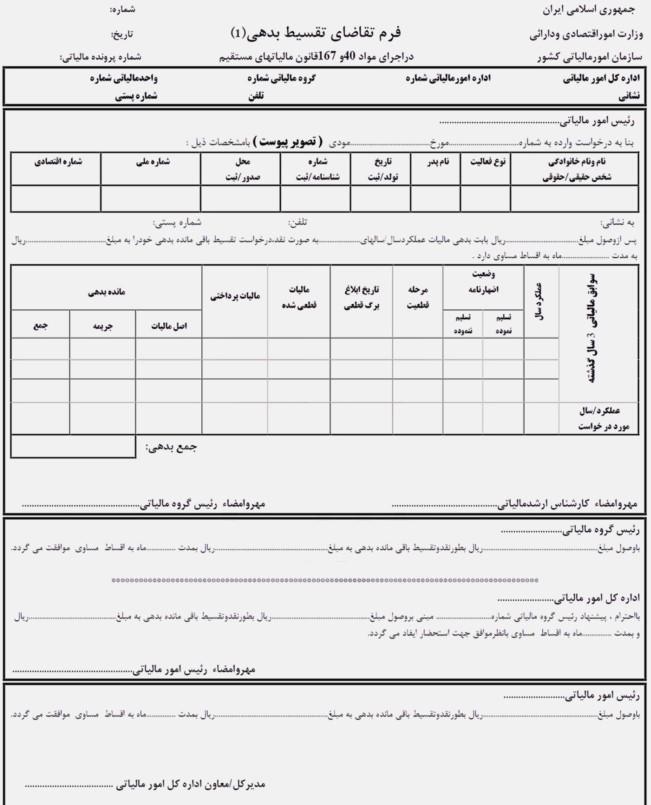
بخشهای کلیدی این فرم شامل موارد زیر است:
- اطلاعات هویتی پرونده:
- شماره پرونده مالیاتی، واحد مالیاتی، گروه مالیاتی و اداره کل مربوطه.
- مشخصات شخص حقیقی/حقوقی: نام، شماره ملی/شناسه ملی، شماره اقتصادی، شماره ثبت/شناسنامه و آدرس دقیق و کد پستی.
- پیشنهاد پرداخت مودی:
- مبلغ پیشپرداخت نقدی پیشنهادی (به ریال).
- مبلغ مانده بدهی و تعداد ماههای درخواستی برای اقساط مساوی.
- جدول سوابق مالیاتی ۳ سال گذشته:
- وضعیت تسلیم یا عدم تسلیم اظهارنامه در ۳ سال مالی گذشته.
- مرحله قطعیت، تاریخ ابلاغ برگ قطعی، میزان مالیات قطعیشده، مالیات پرداختی و مانده بدهی (اصل مالیات + جریمه).
- تاییدات اداری:
- نظر و امضای رئیس گروه مالیاتی، کارشناس ارشد و نهایتاً تایید مدیرکل/معاون اداره کل امور مالیاتی.
تفاوت شرایط تقسیط در انواع مالیاتها
| نوع مالیات | ماده قانونی | حداکثر مدت تقسیط متعارف | شرط پذیرش تقسیط |
|---|---|---|---|
| مالیات عملکرد | ماده ۱۶۷ ق.م.م | تا ۳ سال (طبق قانون) / مصوب بخشنامهها | اثبات عدم تمکن نقدینگی و تسویه سوابق |
| مالیات بر ارزش افزوده | بند ۱۰ بخشنامه تفویض | ۶ الی ۹ ماه | عدم تاخیر بیش از یک سال از سررسید |
| مالیات بر ارث | ماده ۴۰ ق.م.م | تا ۳ سال به تشخیص اداره | ارائه تقاضای وراث و تعیین سهمالارث |
نمونه متن درخواست کتبی تقسیط بدهی مالیاتی
علاوه بر تکمیل فرم چاپی بالا، معمولاً ضمیمه کردن یک نامه با سربرگ رسمی شرکتی یا متنی با امضای شخص حقیقی الزامی است:
ریاست محترم اداره امور مالیاتی [نام اداره کل/شهرستان]
موضوع: تقاضای تقسیط بدهی مالیاتی در اجرای ماده ۱۶۷ قانون مالیاتهای مستقیم
با سلام و احترام؛
اینجانب / شرکت [نام شخص یا شرکت] به شماره اقتصادی [شماره اقتصادی] و شماره پرونده مالیاتی [شماره پرونده]، در خصوص بدهی قطعیشده مربوط به مالیات [عملکرد سال … / ارزش افزوده دوره …] به مبلغ کل [مبلغ بدهی به ریال]، به استحضار میرساند که به علت [علت: رکود بازار / تاخیر در وصول مطالبات / کمبود نقدینگی] امکان پرداخت یکجای بدهی مذکور را ندارم.
لذا خواهشمند است با پرداخت مبلغ [مبلغ پیشپرداخت به ریال] بهصورت نقد و تقسیط مانده بدهی به مدت [تعداد ماه مثلاً ۶ یا ۹ ماه] قسط مساوی موافقت فرمایید.
با سپاس و احترام
نام و امضا / مهر شرکت
جلوگیری از جریمههای سنگین با ثبت دقیق در سامانه مودیان
ریشه بسیاری از جرایم مالیاتی سنگین و بدهیهای پیشبینینشده، عدم صدور صورتحساب مطابق با استانداردهای قانون پایانههای فروشگاهی است. اگر فاکتورها بهموقع و بر اساس الگوهای معتبر ارسال شوند:
- از جرایم ماده ۲۲ قانون پایانههای فروشگاهی جلوگیری میشود.
- مبالغ اعتبار ارزش افزوده خریداران و فروشندگان بهصورت خودکار در کارپوشه مینشیند.
نرمافزار واسط لیموتکس فرآیند ارسال صورتحساب الکترونیکی به سامانه مودیان را بدون نیاز به دانش پیچیده فنی برای حسابداران و مدیران مالی آسان کرده است.
پرسشهای متداول (FAQ)
۱. در صورت عدم پرداخت یکی از اقساط چه اتفاقی میافتد؟
در صورت تاخیر در پرداخت حتی یکی از اقساط، اداره امور مالیاتی میتواند کل بدهی را «حال» کرده و از طریق واحد اجراییات نسبت به توقیف حسابها یا ابطال بخشودگی جرایم اقدام نماید.
۲. آیا مالیات بر ارزش افزوده را میتوان بیش از ۹ ماه قسطبندی کرد؟
طبق بخشنامههای جاری سقف تفویض اختیار معمولاً ۹ ماه است، اما در موارد استثنایی و با موافقت بالاترین مقام اداره کل امور مالیاتی (ماده ۱۶۷)، افزایش تعداد اقساط امکانپذیر خواهد بود.
 دیدگاه ها بعد از تایید مدیر سایت نمایش داده می شوند.


