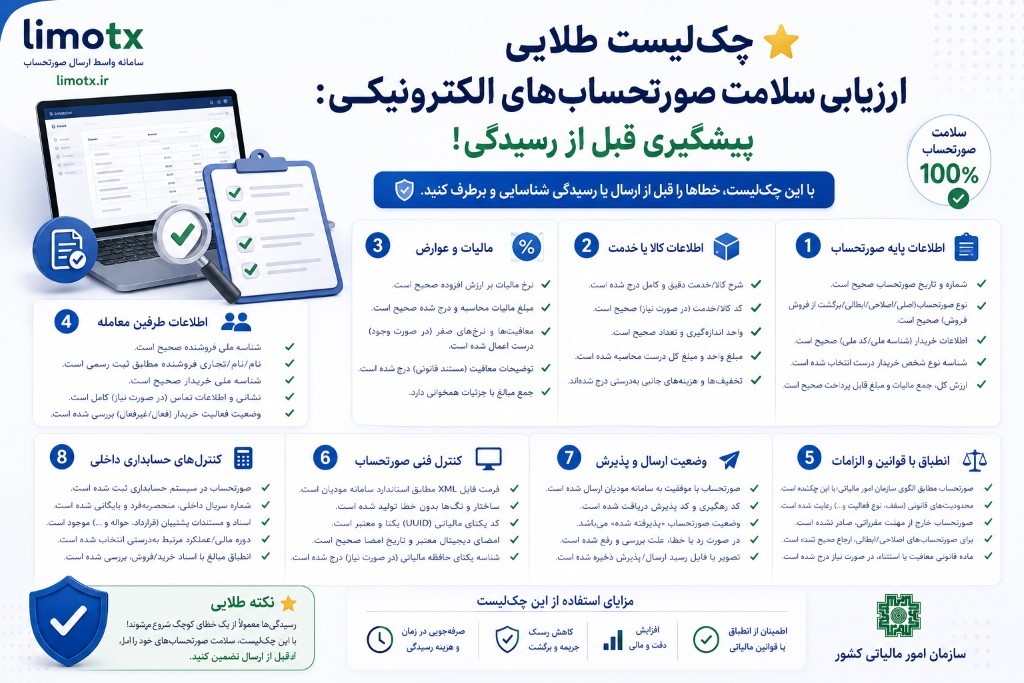
چکلیست طلایی ارزیابی سلامت صورتحسابهای الکترونیکی: پیشگیری قبل از رسیدگی!
بزرگترین ترس هر مؤدی مالیاتی این نیست که سامانه مؤدیان برای مدتی با اختلال مواجه شود؛ ریسک واقعی زمانی ایجاد میشود که اشتباهات کوچک در صدور، ثبت و مدیریت صورتحسابهای الکترونیکی برای ماهها شناسایی نشوند.
ممکن است یک صورتحساب در نگاه اول با موفقیت ارسال شده باشد، اما هنگام بررسی دقیقتر مشخص شود که اطلاعات خریدار، شناسه کالا یا خدمت، نوع صورتحساب، مبلغ مالیات، ارتباط با صورتحساب مرجع یا حتی وضعیت نهایی آن نیازمند بررسی و اصلاح است.
از طرف دیگر، برخی اشتباهات مالیاتی زمانی خود را نشان میدهند که مدت زیادی از انجام معامله گذشته است و اصلاح آنها دشوارتر شده است.
به همین دلیل، کنترل سلامت صورتحسابها نباید فقط به زمان رسیدگی مالیاتی موکول شود.
بهترین زمان برای پیدا کردن خطا، قبل از رسیدگی است.
در لیموتکس، این مقاله را به شکل یک چکلیست عملی آماده کردهایم تا بتوانید صورتحسابهای خود را مرحلهبهمرحله ارزیابی کنید و نقاط ضعف احتمالی فرآیند صدور و ارسال را زودتر شناسایی کنید.
چکلیست سریع سلامت صورتحسابهای الکترونیکی
پیش از ورود به جزئیات، این سؤالات را از خودتان بپرسید:
آیا شماره منحصربهفرد مالیاتی تمام صورتحسابها بهدرستی تولید میشود؟
آیا احتمال ایجاد شماره مالیاتی تکراری در سیستم شما وجود ندارد؟
آیا نوع و الگوی صورتحساب متناسب با معامله انتخاب میشود؟
آیا اطلاعات خریدار پیش از صدور کنترل میشود؟
آیا شناسه کالا یا خدمت با کالای واقعی معاملهشده مطابقت دارد؟
آیا مبلغ، تعداد، تخفیف و مالیات بهدرستی محاسبه میشوند؟
آیا وضعیت صورتحساب بعد از ارسال پیگیری میشود؟
آیا صورتحسابهای دارای خطا، اصلاحی، ابطالی و برگشت از فروش تعیین تکلیف میشوند؟
آیا وضعیت صورتحسابهای موجود در کارپوشه با سیستم داخلی شما مطابقت دارد؟
آیا اطلاعات فروش، حسابداری و انبار شما قابل تطبیق هستند؟
آیا سوابق و مستندات معاملات نگهداری میشوند؟
آیا گزارش دورهای از سلامت صورتحسابهای گذشته تهیه میکنید؟
اگر برای چند مورد پاسخ شما «خیر» یا «نمیدانم» است، همان بخش میتواند یک نقطه پرریسک در فرآیند مالیاتی شما باشد.
۱. آیا «شماره منحصربهفرد مالیاتی» شما واقعاً منحصربهفرد است؟
یکی از مهمترین اجزای صورتحساب الکترونیکی، شماره منحصربهفرد مالیاتی یا TAXID است.
این شناسه برای هر صورتحساب ایجاد میشود و نقش مهمی در شناسایی و پیگیری صورتحساب در سامانه مؤدیان دارد. حتی در اسناد فنی سامانه نیز تکراری بودن شماره منحصربهفرد مالیاتی بهعنوان یک خطای قابل شناسایی مطرح شده است.
برای آشنایی دقیقتر با ساختار این شناسه و فیلدهای مرتبط، میتوانید دستورالعمل فنی شماره منحصربهفرد مالیاتی و نحوه اتصال به سامانه مؤدیان را مطالعه کنید.
تست خودارزیابی
شماره مالیاتی بهصورت خودکار تولید میشود؟
امکان ایجاد شناسه تکراری در صورت ارسال مجدد وجود ندارد؟
برای هر معامله، صورتحساب مستقل و مشخص ایجاد میشود؟
در صورتحسابهای ارجاعی، ارتباط با صورتحساب مرجع بهدرستی ثبت میشود؟
سوابق شمارههای تولیدشده در سیستم داخلی قابل پیگیری هستند؟
یک نکته مهم این است که مشکل فقط در «صورتحساب عادی» اتفاق نمیافتد. صورتحسابهای اصلاحی، ابطالی و برگشت از فروش نیز باید از نظر ارتباط با صورتحساب مرجع بهدرستی مدیریت شوند.
برای همین، شماره مالیاتی نباید صرفاً یک عدد تولیدشده توسط نرمافزار تلقی شود؛ بلکه باید بخشی از زنجیره قابلردیابی معاملات شما باشد.
۲. خریدار را فقط با یک کد ملی ساده کنترل نکنید
یکی دیگر از نقاط مهم کنترل سلامت صورتحساب، اطلاعات خریدار است.
اشتباه در شناسه ملی، شماره اقتصادی، نوع شخص یا اطلاعات شناسایی خریدار میتواند باعث ایجاد خطا در فرآیند ارسال شود.
در صورتحسابهای نوع اول، دقت اطلاعات خریدار اهمیت ویژهای دارد.
اگر هنوز درباره نوع صورتحساب مناسب برای معاملههای مختلف ابهام دارید، مقاله تفاوت صورتحساب نوع اول، دوم و سوم را مطالعه کنید.
چکلیست اطلاعات خریدار
نوع شخص خریدار صحیح است؟
کد ملی یا شناسه ملی صحیح ثبت شده است؟
شماره اقتصادی خریدار مطابق اطلاعات موردنیاز وارد شده است؟
مشتری بهاشتباه با اطلاعات فروشنده ثبت نشده است؟
در فروش به مصرفکننده نهایی، نوع مناسب صورتحساب انتخاب شده است؟
اطلاعات مشتریان قدیمی همچنان معتبر و قابل استفاده هستند؟
یک اشتباه رایج این است که اطلاعات یک مشتری برای مدت طولانی در نرمافزار ذخیره میشود و بدون کنترل مجدد در صورتحسابهای جدید استفاده میشود.
بهتر است اطلاعات مشتریان مهم و پرتکرار، بهصورت دورهای بررسی و پاکسازی شوند.
۳. شناسه کالا و خدمت؛ یکی از مهمترین نقاط کنترل
ثبت صحیح شناسه کالا یا خدمت، بخش مهمی از سلامت ساختاری صورتحساب است.
اگر شناسه انتخابشده با کالا یا خدمت واقعی معامله مطابقت نداشته باشد، صورتحساب ممکن است از نظر اطلاعاتی دچار مغایرت شود.
به همین دلیل، پیشنهاد میشود برای هر کالا یا خدمت پرتکرار، شناسه مشخص و کنترلشدهای در سیستم تعریف کنید.
برای آشنایی با نحوه پیدا کردن شناسه و استفاده از آن در فرآیند صدور صورتحساب، میتوانید از راهنمای دریافت شناسه کالا و خدمات در سامانه مؤدیان استفاده کنید.
خودارزیابی شناسه کالا و خدمت
تمام کالاها شناسه مناسب دارند؟
خدمات ارائهشده نیز شناسه صحیح دارند؟
شناسه کالا یا خدمت جدید قبل از استفاده کنترل میشود؟
احتمال انتخاب شناسه مشابه یا اشتباه کاهش یافته است؟
هنگام اصلاح صورتحساب، شناسه کالا یا خدمت بدون بررسی مجدد کپی نمیشود؟
برای کسبوکارهایی که صدها یا هزاران قلم کالا دارند، کنترل دستی این اطلاعات بسیار دشوار است. در چنین شرایطی، بهتر است اطلاعات کالا و خدمات از ابتدا بهصورت ساختاریافته در سیستم ثبت شوند.
۴. مبلغ فروش، تخفیف و مالیات را دوباره کنترل کنید
گاهی مشکل صورتحساب اصلاً مربوط به اطلاعات هویتی نیست؛ بلکه در محاسبات مالی ایجاد شده است.
یک اشتباه ساده در تعداد یا مبلغ واحد میتواند مبلغ نهایی صورتحساب را تغییر دهد و بهدنبال آن، مبلغ مالیات و عوارض نیز نادرست محاسبه شود.
زنجیره محاسبات باید بهصورت منطقی قابل کنترل باشد:
تعداد × مبلغ واحد → مبلغ قبل از تخفیف → تخفیف → مبلغ پس از تخفیف → مالیات و عوارض → مبلغ نهایی
تست سلامت محاسبات
تعداد کالا یا خدمت صحیح است؟
مبلغ واحد صحیح است؟
تخفیف صحیح محاسبه شده است؟
مبلغ بعد از تخفیف با اسناد فروش تطابق دارد؟
مالیات و عوارض درست محاسبه شدهاند؟
مبلغ نهایی صورتحساب با فاکتور داخلی و سند حسابداری هماهنگ است؟
مقادیر غیرعادی مانند مبلغ منفی یا اختلاف محسوس، قبل از ارسال شناسایی میشوند؟
هرچه حجم صورتحساب بیشتر باشد، کنترل دستی نیز دشوارتر خواهد شد؛ بنابراین اعتبارسنجی خودکار پیش از ارسال اهمیت بیشتری پیدا میکند.
۵. نرخ و مبلغ مالیات بر ارزش افزوده را کنترل کنید
یکی از خطاهایی که میتواند اثر مستقیمی بر اطلاعات مالیاتی صورتحساب داشته باشد، ثبت نادرست نرخ یا مبلغ مالیات بر ارزش افزوده است.
مسئله فقط وارد کردن یک درصد در نرمافزار نیست؛ باید مشخص باشد کالا یا خدمت موردنظر چه وضعیت مالیاتی دارد و محاسبه مالیات آن بر چه مبنایی انجام میشود.
برای آشنایی بیشتر با فرآیند محاسبه و ثبت اطلاعات ارزش افزوده، میتوانید آموزش ثبت و محاسبه مالیات بر ارزش افزوده و تکمیل اظهارنامه را مطالعه کنید.
چکلیست ارزش افزوده
نرخ ثبتشده در نرمافزار بهروز است؟
کالاها و خدمات دارای وضعیت مالیاتی صحیح هستند؟
نرخ صفر یا معافیت در موارد لازم بهدرستی اعمال میشود؟
مبلغ مالیات و عوارض با مبلغ پایه تناسب دارد؟
تغییرات قانونی و تنظیمات نرمافزار بررسی میشوند؟
یکی از اشتباهات رایج این است که یک تنظیم ثابت برای تمام کالاها و خدمات استفاده شود، در حالی که وضعیت مالیاتی آنها ممکن است متفاوت باشد.
۶. آیا نوع و الگوی صورتحساب با معامله شما مطابقت دارد؟
هر معامله را نمیتوان بدون توجه به ماهیت آن با یک الگوی ثابت ثبت کرد.
در سامانه مؤدیان، الگوهای مختلفی برای انواع معاملات وجود دارد؛ بنابراین پیش از ارسال باید مشخص باشد معامله شما دقیقاً در کدام دسته قرار میگیرد.
برای مثال ممکن است با موارد زیر مواجه باشید:
-
فروش کالا و خدمات
-
فروش ارزی
-
طلا، جواهر و پلاتین
-
قرارداد پیمانکاری
-
قبوض خدماتی
-
بلیت هواپیما
-
صادرات
-
بورس و سایر الگوهای اختصاصی
بنابراین یکی از سؤالهای اصلی در فرآیند کنترل باید این باشد:
آیا این صورتحساب با الگوی صحیح صادر شده است؟
اگر در تشخیص نوع صورتحساب دچار ابهام هستید، راهنمای تفاوت انواع صورتحساب الکترونیکی میتواند نقطه شروع مناسبی باشد.
۷. «ارسال موفق» پایان فرآیند نیست
یکی از اشتباهات مدیریتی رایج این است که مؤدی پس از مشاهده پیام ارسال موفق، پرونده آن صورتحساب را بستهشده تلقی میکند.
در حالی که مدیریت صحیح صورتحساب شامل چند مرحله است:
ایجاد → اعتبارسنجی → ارسال → دریافت نتیجه → بررسی وضعیت → تعیین تکلیف
بنابراین باید مشخص باشد هر صورتحساب اکنون در چه وضعیتی قرار دارد.
گزارش وضعیت صورتحسابها
پیشنهاد میشود صورتحسابهای خود را دستکم در این گروهها دستهبندی کنید:
| وضعیت | اقدام |
|---|---|
| ارسال موفق | بررسی دورهای |
| دارای خطا | رفع مشکل |
| در انتظار نتیجه | پیگیری |
| اصلاحی | کنترل ارتباط با مرجع |
| ابطالی | بررسی علت و سوابق |
| برگشت از فروش | کنترل صورتحساب مرجع |
| مغایر با سیستم داخلی | بررسی فوری |
اگر در سیستم شما فقط یک گزینه «ارسال شد» وجود دارد و هیچ گزارش دقیقی از وضعیت نهایی ارائه نمیشود، عملاً بخش مهمی از کنترل را از دست دادهاید.
۸. کارپوشه را به حال خود رها نکنید
کارپوشه سامانه مؤدیان یکی از مهمترین محلهای کنترل وضعیت صورتحسابهاست.
ممکن است سیستم داخلی شما یک صورتحساب را ارسالشده نشان دهد، اما برای مدیریت صحیح پرونده لازم باشد وضعیت ثبتشده در سامانه نیز بررسی شود.
توصیه میشود برای کسبوکار خود یک برنامه منظم کنترل کارپوشه داشته باشید.
برای آشنایی با ساختار و تغییرات کارپوشه نیز میتوانید راهنمای کارپوشه سامانه مؤدیان و مدیریت پرونده مالیاتی را مطالعه کنید.
کنترل دورهای کارپوشه
صورتحسابهای ارسالشده بررسی میشوند؟
صورتحسابهای دارای خطا شناسایی شدهاند؟
صورتحسابهای نیازمند واکنش یا تعیین تکلیف بررسی میشوند؟
اطلاعات کارپوشه با نرمافزار داخلی تطبیق داده میشود؟
صورتحسابهای اصلاحی و ابطالی در هر دو سیستم قابل ردیابی هستند؟
این کنترل را میتوان بهصورت هفتگی یا ماهانه انجام داد؛ تعداد دفعات مناسب به حجم فعالیت و تعداد صورتحسابهای کسبوکار بستگی دارد.
۹. صورتحسابهای اصلاحی، ابطالی و برگشت از فروش را جداگانه کنترل کنید
صورتحسابهای ارجاعی، به دلیل ارتباط آنها با یک صورتحساب مرجع، نیازمند کنترل بیشتری هستند.
این صورتحسابها شامل مواردی مانند:
اصلاحی، برگشت از فروش و ابطالی
هستند.
برای آموزش دقیق فرآیند صدور و مدیریت آنها، مقاله ارسال صورتحساب الکترونیکی ارجاعی؛ اصلاحی، برگشت از فروش و ابطالی را ببینید.
چکلیست صورتحساب ارجاعی
صورتحساب مرجع صحیح انتخاب شده است؟
شماره مالیاتی صورتحساب مرجع درست است؟
علت اصلاح یا ابطال مستند است؟
صورتحساب جدید ارتباط مشخصی با معامله اولیه دارد؟
در صورت برگشت از فروش، اسناد برگشت نیز وجود دارند؟
اصلاحات انجامشده در سیستم حسابداری نیز ثبت شدهاند؟
یکی از اهداف این کنترل آن است که چند ماه بعد، بتوانید مسیر یک معامله را از صورتحساب اصلی تا آخرین اصلاح یا ابطال آن دنبال کنید.
۱۰. فروش، حسابداری و انبار باید با یکدیگر قابل تطبیق باشند
فقط بررسی صورتحساب الکترونیکی کافی نیست.
اطلاعات فروش باید با سیستم حسابداری و در کسبوکارهای کالایی، با اطلاعات انبار نیز قابل تطبیق باشد.
برای مثال اگر سیستم فروش نشان میدهد مقدار مشخصی کالا فروخته شده، بهتر است بتوانید در سوابق داخلی نیز توضیح دهید که این کالا از کجا تأمین شده، چه زمانی خارج شده و چگونه در حسابداری ثبت شده است.
مغایرتها ممکن است از کجا ایجاد شوند؟
-
ثبت ناقص خرید
-
ثبت اشتباه خروج کالا
-
برگشت از فروش
-
انتقال کالا بین انبارها
-
اصلاح موجودی
-
اشتباه در واحد اندازهگیری
-
فروش ثبتنشده
-
صدور صورتحساب با مقدار نادرست
هدف این کنترل آن نیست که همه اعداد در تمام سیستمها عیناً یکسان باشند؛ هدف این است که مغایرتهای قابلتوضیح را از مغایرتهای ناشناخته جدا کنید.
اگر اختلافی وجود دارد، باید علت آن مشخص باشد.
۱۱. صورتحساب را با اسناد معامله تطبیق دهید
یک صورتحساب الکترونیکی معمولاً فقط یکی از اجزای مستندات یک معامله است.
بسته به نوع فعالیت، ممکن است اسناد دیگری نیز وجود داشته باشند:
-
قرارداد
-
پیشفاکتور
-
سفارش خرید
-
رسید تحویل
-
حواله انبار
-
رسید پرداخت
-
اسناد بانکی
-
اسناد حمل
-
صورتوضعیت
-
مدارک برگشت کالا
یکی از بهترین روشهای کنترل داخلی این است که بتوانید زنجیره زیر را بازسازی کنید:
قرارداد یا سفارش → تحویل کالا یا خدمت → پرداخت → صورتحساب → ثبت حسابداری
هرچه این زنجیره منسجمتر باشد، بررسی سوابق معامله نیز سادهتر خواهد بود.
۱۲. تغییرات صورتحساب را مستند کنید
فرض کنید یک صورتحساب ابتدا صادر شده، سپس اصلاح شده و در ادامه دوباره نیاز به تغییر پیدا کرده است.
اگر دلیل این تغییرات مستند نشده باشد، چند ماه بعد مشخص کردن علت آن ممکن است دشوار شود.
برای هر اصلاح مهم بهتر است این موارد مشخص باشند:
چه چیزی تغییر کرده است؟
چرا تغییر کرده است؟
چه زمانی تغییر انجام شده است؟
صورتحساب جدید به کدام صورتحساب قبلی مرتبط است؟
آیا اثر حسابداری آن نیز ثبت شده است؟
این مستندسازی بهخصوص در کسبوکارهایی که چند کاربر در فرآیند فروش و حسابداری فعالیت میکنند اهمیت بیشتری دارد.
۱۳. خطاهای تکراری را فقط رفع نکنید؛ ریشه آنها را پیدا کنید
یکی از نشانههای ضعف فرآیند کنترل این است که یک خطا، ماهها تکرار شود و هر بار فقط همان صورتحساب اصلاح شود.
فرض کنید هر ماه چند صورتحساب به دلیل شناسه کالا یا اطلاعات خریدار دچار مشکل میشوند.
پرسش اصلی نباید فقط این باشد:
چطور این صورتحساب را اصلاح کنم؟
بلکه باید پرسید:
چرا این خطا مرتب اتفاق میافتد؟
اگر مشکل در اطلاعات مشتری است، فرم ثبت مشتری را اصلاح کنید.
اگر مشکل در شناسه کالا است، اطلاعات کالاها را بازبینی کنید.
اگر مشکل در محاسبه است، تنظیمات سیستم را کنترل کنید.
اگر خطای فنی سامانه است، منبع و الگوی خطا را شناسایی کنید.
برای شناسایی و بررسی این دسته از مشکلات، لیست خطاهای سامانه مؤدیان و راهحل آنها را در دسترس داشته باشید.
فرمول ساده کنترل
کشف خطا + کشف علت + جلوگیری از تکرار = کنترل مؤثر
۱۴. صورتحسابهای ۶ ماه گذشته را یکجا بررسی کنید
اگر تاکنون ممیزی داخلی انجام ندادهاید، یک نقطه شروع مناسب میتواند بررسی صورتحسابهای ۶ ماه گذشته باشد.
برای هر صورتحساب، یک فرم ساده کنترل تهیه کنید:
| مورد کنترل | وضعیت |
|---|---|
| شماره منحصربهفرد مالیاتی | |
| نوع صورتحساب | |
| الگوی صورتحساب | |
| اطلاعات خریدار | |
| شناسه کالا/خدمت | |
| تعداد و مبلغ | |
| تخفیف | |
| مالیات و عوارض | |
| وضعیت ارسال | |
| وضعیت نهایی | |
| صورتحساب مرجع | |
| ثبت حسابداری | |
| اسناد معامله | |
| مغایرت احتمالی |
پس از تکمیل جدول، صورتحسابهایی را که یکی از موارد آنها «نیازمند بررسی» است جدا کنید.
این کار به شما یک تصویر واقعی از کیفیت دادههای گذشته میدهد.
۱۵. یک گزارش «سلامت صورتحساب» برای کسبوکار خود بسازید
کنترل سلامت نباید فقط یک بار انجام شود.
بهتر است برای کسبوکار یک گزارش ماهانه یا دورهای تهیه شود.
این گزارش میتواند شامل موارد زیر باشد:
شاخصهای فنی
-
تعداد کل صورتحسابها
-
تعداد صورتحسابهای موفق
-
تعداد صورتحسابهای دارای خطا
-
تعداد صورتحسابهای اصلاحی
-
تعداد صورتحسابهای ابطالی
-
تعداد برگشت از فروش
شاخصهای مالی
-
مجموع فروش
-
مجموع مالیات و عوارض
-
مجموع تخفیفها
-
مغایرت فروش با حسابداری
-
مغایرت فروش با انبار
شاخصهای کنترلی
-
صورتحسابهای بدون تعیین تکلیف
-
خطاهای تکرارشونده
-
مشتریان دارای اطلاعات ناقص
-
کالاهای دارای شناسه مشکوک یا ناقص
-
معاملات نیازمند بررسی بیشتر
به این ترتیب، بهجای اینکه در زمان رسیدگی دنبال اطلاعات بگردید، همیشه یک تصویر بهروز از وضعیت صورتحسابها خواهید داشت.
چکلیست نهایی سلامت صورتحسابهای الکترونیکی
قبل از اینکه پرونده شما وارد مرحله رسیدگی شود، بهتر است بتوانید به بیشتر سؤالات زیر پاسخ مثبت بدهید:
اطلاعات فنی
شماره منحصربهفرد مالیاتی بهدرستی ایجاد میشود.
شناسههای تکراری کنترل میشوند.
صورتحسابهای ارجاعی به صورتحساب مرجع صحیح متصل هستند.
اطلاعات معامله
اطلاعات فروشنده و خریدار صحیح است.
نوع صورتحساب صحیح است.
الگوی صورتحساب صحیح انتخاب شده است.
شناسه کالا یا خدمت کنترل شده است.
تعداد و مبلغ با معامله واقعی مطابقت دارند.
مالیات
نرخ مالیات و عوارض کنترل شده است.
وضعیت مالیاتی کالا و خدمات صحیح است.
محاسبات ارزش افزوده قابل بررسی هستند.
کنترل داخلی
فروش با حسابداری تطبیق داده میشود.
فروش با انبار قابل تطبیق است.
اسناد معامله نگهداری میشوند.
اصلاحات و ابطالات مستند هستند.
کنترل سامانه مؤدیان
وضعیت ارسال صورتحسابها بررسی میشود.
خطاها پیگیری میشوند.
کارپوشه بهصورت دورهای کنترل میشود.
مغایرتهای سیستم داخلی و سامانه شناسایی میشوند.
چگونه ریسک خطا را کاهش دهیم؟
هدف از ارزیابی سلامت صورتحسابها این نیست که فقط بعد از بروز مشکل، به دنبال اصلاح آن باشیم.
هدف این است که فرآیند کنترل از همان ابتدای صدور شروع شود:
صدور صورتحساب → کنترل اطلاعات → اعتبارسنجی → ارسال → دریافت نتیجه → بررسی وضعیت → تطبیق با حسابداری → بررسی اسناد → گزارشگیری
هر مرحلهای که حذف شود، احتمال باقی ماندن خطا برای مدت طولانی بیشتر خواهد شد.
به همین دلیل، استفاده از یک سامانه واسط که بتواند علاوه بر ارسال، وضعیت صورتحسابها و سوابق را نیز مدیریت کند، میتواند فرآیند کنترل را سادهتر کند.
لیموتکس؛ مدیریت صورتحساب فراتر از ارسال
در لیموتکس، هدف فقط ارسال یک فایل به سامانه مؤدیان نیست.
یک فرآیند مناسب مدیریت صورتحساب باید به شما کمک کند بدانید:
چه صورتحسابی صادر شده است؟
برای چه خریداری صادر شده است؟
با چه اطلاعاتی ارسال شده است؟
چه وضعیتی دریافت کرده است؟
آیا نیاز به اصلاح دارد؟
آیا باید ابطال شود؟
آیا با صورتحساب مرجع ارتباط صحیح دارد؟
و در نهایت:
آیا اطلاعات ثبتشده با سوابق داخلی کسبوکار شما مطابقت دارد؟
این همان تفاوت بین «ارسال صورتحساب» و «مدیریت سلامت صورتحساب» است.
از رسیدگی مالیاتی جلوتر باشید
بسیاری از خطاها زمانی مشکلساز میشوند که مدت زیادی از تاریخ معامله گذشته است.
اما شما لازم نیست منتظر رسیدگی بمانید.
میتوانید امروز صورتحسابهای ماههای گذشته را بررسی کنید، موارد مشکوک را جدا کنید، علت مغایرتها را پیدا کنید و فرآیند داخلی خود را اصلاح کنید.
یک ساعت کنترل پیشگیرانه، میتواند از ماهها جستوجو و بازسازی سوابق جلوگیری کند.
برای همین، چکلیست سلامت صورتحسابها را به یک عادت دورهای در کسبوکار خود تبدیل کنید.
جمعبندی
سلامت صورتحساب الکترونیکی فقط به این معنا نیست که یک فاکتور با موفقیت به سامانه مؤدیان ارسال شده باشد.
سلامت واقعی زمانی معنا پیدا میکند که بتوانید درستی اطلاعات، وضعیت ارسال، ارتباط صورتحسابهای ارجاعی، محاسبات مالیاتی، مستندات معامله و تطابق با سیستمهای داخلی را نیز بررسی کنید.
اگر در چند بخش این چکلیست پاسخ روشنی ندارید، بهتر است همان بخش را پیش از رسیدگی مالیاتی بررسی کنید.
برای شروع، ۶ ماه گذشته را انتخاب کنید و یک گزارش کامل از وضعیت صورتحسابها تهیه کنید.
تست سلامت صورتحسابهای خود را شروع کنید
با استفاده از لیموتکس میتوانید فرآیند صدور، ارسال و مدیریت صورتحسابهای الکترونیکی را سادهتر کنید و وضعیت صورتحسابهای خود را منظمتر پیگیری کنید.
برای شروع، میتوانید از سامانه لیموتکس برای صدور و ارسال صورتحساب الکترونیکی استفاده کنید و فرآیند مدیریت صورتحسابهای خود را یکپارچهتر کنید.
همین امروز این سه کار را انجام دهید:
۱. صورتحسابهای ۶ ماه گذشته را استخراج کنید.
۲. موارد دارای خطا، اصلاحی، ابطالی و مغایرت را جدا کنید.
۳. علت هر مغایرت را پیدا کنید و برای جلوگیری از تکرار آن، فرآیند داخلی را اصلاح کنید.
منتظر رسیدگی سازمان نباشید؛ سلامت صورتحسابهای خود را قبل از رسیدگی بررسی کنید.
 دیدگاه ها بعد از تایید مدیر سایت نمایش داده می شوند.


