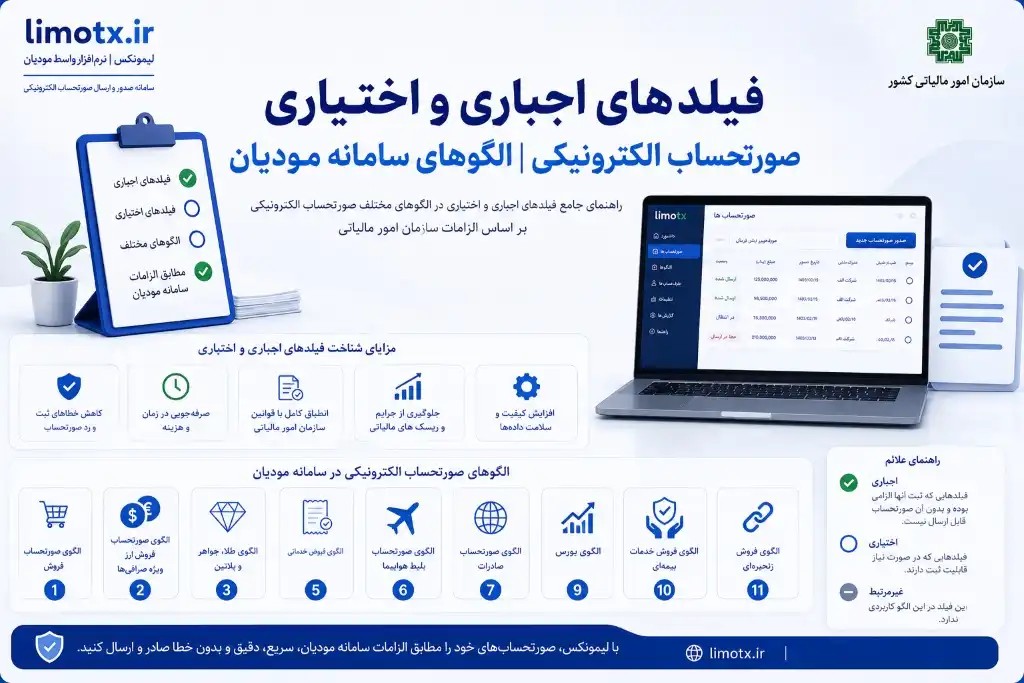
فیلدهای اختیاری و اجباری در الگوهای مختلف صدور صورتحساب الکترونیکی در سامانه مودیان
در فرآیند صدور و ارسال صورتحساب الکترونیکی در سامانه مودیان، همه فیلدهای صورتحساب برای تمام الگوها وضعیت یکسانی ندارند. برخی اطلاعات در تمام الگوها اجباری هستند، برخی اختیاری، بعضی فیلدها فقط در شرایط خاص اجباری میشوند و برخی نیز در یک الگوی مشخص اساساً توسط سامانه دریافت نمیشوند و وضعیت آنها Ignore است.
جدول شماره ۱ دستورالعمل صدور صورتحساب الکترونیکی، وضعیت فیلدهای مختلف را برای الگوهای گوناگون صورتحساب مشخص کرده است. در این مقاله، ساختار این جدول و وضعیت تمام فیلدهای ۱ تا ۱۰۲ آن را بهصورت منظم بررسی میکنیم.
برای آشنایی با نحوه [صدور و ارسال صورتحساب الکترونیکی در سامانه مودیان] میتوانید فرآیند کامل ارسال صورتحساب را در لیموتکس بررسی کنید
⚠️ سلب مسئولیت و یادداشت مهم
این مقاله صرفاً جنبه آموزشی دارد و بر اساس آخرین مستندات فنی در دسترس سامانه مودیان تا زمان نگارش این مطلب تدوین شده است. از آنجا که قوانین، الگوها و ساختارهای سامانه مودیان سازمان امور مالیاتی بهطور مداوم در حال بهروزرسانی هستند، «لیموتکس» (limotx.ir) هیچگونه مسئولیتی در قبال تغییرات آتی، صحت مطلق اطلاعات یا خطاهای احتمالی ناشی از استفاده از این الگوها در پیادهسازی نرمافزارها بر عهده ندارد. پیشنهاد میشود برای پیادهسازیهای عملیاتی، همواره آخرین نسخه مستندات فنی ارائه شده توسط سازمان امور مالیاتی و شرکتهای معتمد را ملاک عمل قرار دهید.
وضعیت اجباری و اختیاری فیلدها در صورتحساب الکترونیکی چیست؟
پیش از بررسی فیلدها، باید چهار وضعیت مورد استفاده در جدول را بشناسیم:
اجباری
اگر فیلدی «اجباری» باشد، درج مقدار برای آن فیلد در الگوی مربوطه الزامی است.
اختیاری
فیلد «اختیاری» در صورت وجود اطلاعات قابل درج است، اما نبود آن بهخودیخود مانع صدور صورتحساب نمیشود.
در شرایط خاص اجباری
در این حالت، اجباری بودن فیلد به شرایط و قواعد حاکم بر آن فیلد بستگی دارد. بنابراین نمیتوان گفت فیلد همیشه اجباری یا همیشه اختیاری است.
Ignore
در وضعیت Ignore، برای آن الگو الزامی برای درج مقدار وجود ندارد و مقدار این فیلد توسط سامانه دریافت نمیشود.
پیش از ارسال، آشنایی با فیلدهای صورتحساب الکترونیکی کمک میکند اطلاعات هر الگو را مطابق الزامات سامانه تکمیل کنید.
خلاصهی تفکیک ۱۰۲ فیلد جدول:
- فیلدهای سرآیند و عمومی (Header): فیلدهای ردیف ۱ تا ۲۳ (شامل: شماره مالیاتی، تاریخها، نوع، الگو، موضوع، کد اقتصادی/شناسه خریدار و فروشنده، کد پستی، کوتاژ، بارنامه، قرارداد و…)
- فیلدهای جمع و مبالغ کل سرآیند (Totals): فیلدهای ردیف ۲۴ تا ۳۷ (شامل: مجموع قبل/بعد از تخفیف، مجموع ارزش افزوده، مجموع کل، روش تسویه، نقد، نسیه، سهم ارزش افزوده و…)
- فیلدهای بدنه و اقلام کالا/خدمت (Body): فیلدهای ردیف ۳۸ تا ۶۷ (شامل: شناسه کالا، تعداد، واحد، مبالغ جزء، ارز، مالیات و عوارض، اجرت/سود/حقالعمل طلا، مبلغ کل ردیف و…)
- فیلدهای پرداخت و بانکی (Payment): فیلدهای ردیف ۶۸ تا ۷۶ (شامل: شماره پایانه، پیگیری، کارت، زمان و مبلغ پرداختی و…)
- فیلدهای تخصصی الگوهای خاص (صادرات، بارنامه، بورس، بیمه و ارز): فیلدهای ردیف ۷۷ تا ۹۹(شامل: عیار، مشخصات مبدأ/مقصد، راننده، ناوگان، اعلامیه بورس، شناسه یکتای بیمه، مأخذ ارز و…)
- فیلدهای سیستمی و توضیحات: فیلدهای ردیف ۱۰۰ تا ۱۰۲ (قاعده ارسال صورتحساب، یادداشت ۱ و یادداشت ۲)
الگوهای صورتحساب الکترونیکی بررسیشده
در جدول شماره ۱، الگوهای زیر برای بررسی وضعیت فیلدها آمدهاند:
صورتحساب الکترونیکی نوع دوم
- الگوی ۱۳: فروش خدمات بیمهای
- الگوی ۹: فروش فرآوردههای نفتی (پالایش و پخش)
- الگوی ۳: صورتحساب طلا، جواهر و پلاتین
- الگوی ۱: فروش
ارسال الگوی صورتحساب طلا و جواهر و پلاتین در سامانه لیموتکس (limotx.ir)
صورتحساب الکترونیکی نوع اول
- الگوی ۱۴: فروش زنجیرهای
- الگوی ۱۳: فروش خدمات بیمهای
- الگوی ۱۱: بورس اوراق بهادار مبتنی بر کالا
- الگوی ۹: فروش فرآوردههای نفتی (پالایش و پخش)
- الگوی ۸: بارنامه
- الگوی ۷: صادرات
- الگوی ۶: بلیط هواپیما
- الگوی ۵: قبوض خدماتی
- الگوی ۴: قرارداد پیمانکاری
- الگوی ۳: صورتحساب طلا، جواهر و پلاتین
- الگوی ۲: فروش ارز
- الگوی ۱: فروش
آموزش ارسال صورتحساب الگوی بورس اوراق بهادار مبتنی بر کالا در سامانه مودیان با لیموتکس
برای جلوگیری از طولانی و غیرقابلخواندن شدن جدول، در ادامه از کدهای زیر استفاده میکنیم:
E = اجباری
O = اختیاری
S = در شرایط خاص اجباری
— = Ignore
ترتیب ستونها در جداول زیر دقیقاً مطابق جدول مرجع است.
فیلدهای اختصاصی الگوهای ۱۴گانه صورتحساب نوع اول
هر صنف و حوزه کسبوکار بر اساس الگوی تعیینشده، ملزم به ارسال فیلدهای اختصاصی زیر است:
الگوی اول: فروش عمومی
این الگو پایه تمام الگوهاست و فیلد اختصاصی فراتر از اقلام عمومی ندارد. برای تمامی فعالیتهای بازرگانی و فروش کالا/خدمات استاندارد کاربرد دارد.
الگوی دوم: فروش ارز (صرافیها)
- نرخ خرید ارز (
crn): اجباری - مأخذ مالیات بر ارزش افزوده فروش ارز (
vab): اجباری (کارمزد و سود حاصل از مبادلات ارزی)
الگوی سوم: طلا، جواهر و پلاتین
- اجرت ساخت (
consfee): اجباری - سود فروشنده (
spro): اجباری - حقالعمل (
bros): اجباری - جمع کل اجرت، حقالعمل و سود (
tcfee): اجباری (مأخذ مالیات ارزش افزوده در طلا) - عیار طلا (
cop): اختیاری
الگوی چهارم: پیمانکاری
- شماره قرارداد پیمانکاری (
bsrn): اجباری
الگوی پنجم: قبوض خدماتی
- شناسه قبض / شماره اشتراک بهرهبردار (
sbid): اجباری
الگوی ششم: بلیت هواپیما
- نوع پرواز (
ft): اجباری (۱: داخلی، ۲: خارجی) - شماره گذرنامه خریدار (
bpn): اجباری در شرایط خاص (برای پروازهای بینالمللی و مسافران غیرایرانی) - شماره اقتصادی آژانس صادرکننده (
tina): اختیاری
الگوی هفتم: صادرات
- شماره کوتاژ اظهارنامه گمرکی (
sbc/crn): اجباری - تاریخ کوتاژ اظهارنامه گمرکی (
sbd): اجباری - کد گمرک محل اظهار (
ccg): اجباری - شماره پروانه گمرکی (
cdcn): اختیاری - ارزش ارزی و ریالی کالا (
exr,ssrv,sscv): اجباری - وزن خالص (
nw): اجباری در شرایط خاص
الگوی هشتم: بارنامه
- شماره بارنامه (
billid): اجباری - کشور و شهر مبدأ و مقصد (
oc,sc,dc,cc): اجباری - شناسه ملی/کد فراگیر فرستنده و گیرنده (
sid,rid): اجباری - کد ملی راننده و شماره ناوگان حمل (
drid,fno): اجباری - شناسه و شرح کالای حملشده (
cstid,cstt): اجباری
الگوی یازدهم: اوراق بهادار مبتنی بر کالا (بورس کالا)
- شماره اعلامیه فروش بورس (
sno): اجباری - تاریخ اعلامیه فروش بورس (
sdt): اجباری
الگوی سیزدهم: خدمات بیمهای
- شناسه یکتای بیمهنامه (
iui): اجباری - شناسه یکتای الحاقیه بیمهنامه (
eui): اختیاری
اطلاعات پایه و مشخصات اصلی صورتحساب
این بخش شامل اطلاعات هویتی، زمانی و مشخصات اصلی صورتحساب است.
| ردیف | فیلد | نوع ۲: بیمه | نوع ۲: نفتی | نوع ۲: طلا | نوع ۲: فروش | زنجیرهای | بیمه | بورس | نفتی | بارنامه | صادرات | بلیط | قبوض | پیمانکاری | طلا | ارز | فروش |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | شماره منحصر به فرد مالیاتی | E | E | E | E | E | E | E | E | E | E | E | E | E | E | E | E |
| 2 | تاریخ و زمان صدور صورتحساب (میلادی) | E | E | E | E | E | E | E | E | E | E | E | E | E | E | E | E |
| 3 | تاریخ و زمان ثبت صورتحساب (میلادی) | S | S | S | S | S | S | S | S | S | S | S | S | S | S | S | S |
| 4 | نوع صورتحساب | E | E | E | E | E | E | E | E | E | E | E | E | E | E | E | E |
| 5 | سریال صورتحساب داخلی حافظه مالیاتی | O | O | O | O | O | O | O | O | O | O | O | O | O | O | O | O |
| 6 | شماره منحصر به فرد مالیاتی صورتحساب مرجع | S | S | S | S | S | S | S | S | S | S | S | S | S | S | S | S |
| 7 | الگوی صورتحساب | E | E | E | E | E | E | E | E | E | E | E | E | E | E | E | E |
| 8 | موضوع صورتحساب | E | E | E | E | E | E | E | E | E | E | E | E | E | E | E | E |
| 9 | شماره اقتصادی فروشنده | E | E | E | E | E | E | E | E | E | E | E | E | E | E | E | E |
| 10 | نوع شخص خریدار | O | O | O | O | E | E | O | E | E | O | E | E | E | E | E | E |
| 11 | شناسه ملی/شماره ملی/شناسه مشارکت مدنی/کد فراگیر اتباع غیرایرانی خریدار | O | O | O | O | O | O | O | O | O | O | S | O | O | O | S | O |
| 12 | شماره اقتصادی خریدار | O | O | O | O | E | S | O | S | S | O | O | O | S | S | S | S |
| 13 | کد شعبه فروشنده | O | O | O | O | O | O | O | O | O | O | O | O | O | O | O | O |
| 14 | کد پستی خریدار | O | O | O | O | O | O | O | O | O | O | O | O | O | O | O | O |
| 15 | کد شعبه خریدار | O | O | O | O | O | O | O | O | O | O | O | O | O | O | O | O |
| 16 | نوع پرواز | — | — | — | — | — | — | E | — | — | — | — | — | — | — | — | — |
| 17 | شماره گذرنامه خریدار | — | — | — | — | — | O | S | — | — | — | — | — | — | — | S | — |
| 18 | شماره پروانه گمرکی | — | — | — | — | — | — | — | — | — | — | — | — | — | — | O | O |
| 19 | کد محل اظهار فروشنده گمرکی | — | — | — | — | — | — | — | — | — | O | — | — | — | — | O | O |
| 20 | شماره کوتاژ اظهارنامه گمرکی | — | — | — | — | — | — | — | — | — | O | — | — | — | — | — | — |
| 21 | تاریخ کوتاژ اظهارنامه گمرکی | — | — | — | — | — | — | — | — | — | O | — | — | — | — | — | — |
| 22 | شماره قرارداد پیمانکاری | — | — | — | — | — | — | — | — | — | — | — | — | E | O | O | O |
| 23 | شماره اشتراک/شناسه قبض بهرهبردار | — | — | — | — | — | — | — | — | — | — | E | — | — | — | — | — |
مبالغ، مالیات و جمعهای صورتحساب
یکی از مهمترین بخشهای جدول، فیلدهای مربوط به مبلغ، تخفیف، مالیات بر ارزش افزوده، سایر عوارض و نحوه تسویه است.
| ردیف | فیلد | وضعیت در الگوها |
|---|---|---|
| 24 | مجموع مبلغ قبل از کسر تخفیف | اجباری در تمام الگوها بهجز بورس |
| 25 | مجموع تخفیفات | اختیاری در تمام الگوها بهجز بورس |
| 26 | مجموع مبلغ پس از کسر تخفیف | اجباری در تمام الگوها |
| 27 | مجموع مالیات بر ارزش افزوده | اجباری در تمام الگوها |
| 28 | مجموع سایر مالیات، عوارض و وجوه قانونی | در اغلب الگوها اجباری؛ در بورس Ignore |
| 29 | مجموع صورتحساب | اجباری در تمام الگوها |
| 30 | مجموع وزن خالص | در الگوی بورس «در شرایط خاص اجباری» و در سایر موارد عمدتاً Ignore |
| 31 | مجموع ارزش ریالی | در الگوی فروش زنجیرهای اجباری |
| 32 | مجموع ارزش ارزی | در الگوی فروش زنجیرهای اجباری |
| 33 | روش تسویه | در الگوهای مرتبط اجباری و در برخی الگوهای تخصصی Ignore |
| 34 | مبلغ پرداختی نقدی | در شرایط خاص اجباری |
| 35 | مبلغ نسیه | در شرایط خاص اجباری |
| 36 | مجموع سهم مالیات بر ارزش افزوده از پرداخت | اختیاری |
| 37 | مالیات موضوع ماده ۱۷ | عمدتاً اختیاری و در بورس Ignore |
در جدول مرجع، فیلدهای ۲۴ تا ۲۹ اهمیت ویژهای دارند؛ زیرا بخش قابل توجهی از اطلاعات مالی صورتحساب را تشکیل میدهند.
آموزش صدور صورتحساب الکترونیکی با روش تسویه نسیه یا نقدی/نسیه در سامانه واسط مودیان لیموتکس
فیلدهای کالا و خدمت
از ردیف ۳۸، اطلاعات مربوط به اقلام کالا یا خدمت، مقدار، واحد، قیمت، ارز، تخفیف و مالیات هر قلم وارد جدول میشود.
| ردیف | فیلد | وضعیت |
|---|---|---|
| 38 | شناسه کالا/خدمت | اجباری در تمام الگوها |
| 39 | شرح کالا/خدمت | اختیاری در تمام الگوها |
| 40 | تعداد/مقدار | عمدتاً اجباری |
| 41 | واحد اندازهگیری | عمدتاً اختیاری |
| 42 | وزن خالص | در شرایط خاص اجباری در الگوی بارنامه |
| 43 | مبلغ واحد | عمدتاً اجباری |
| 44 | میزان ارز | عمدتاً اختیاری و در برخی الگوها Ignore |
| 45 | نوع ارز | عمدتاً اختیاری |
| 46 | نرخ برابری ارز با ریال/نرخ فروش ارز | عمدتاً اختیاری |
| 47 | ارزش ریالی کالا | در الگوی فروش زنجیرهای اجباری |
| 48 | ارزش ارزی کالا | در الگوی فروش زنجیرهای اجباری |
| 49 | مبلغ قبل از تخفیف | عمدتاً اجباری |
| 50 | مبلغ تخفیف | عمدتاً اجباری |
| 51 | مبلغ بعد از تخفیف | اجباری |
| 52 | نرخ مالیات بر ارزش افزوده | در اغلب الگوها اجباری و در برخی شرایط خاص |
| 53 | مبلغ مالیات بر ارزش افزوده | اجباری |
| 54 | موضوع سایر مالیات و عوارض | در شرایط خاص اجباری |
| 55 | نرخ سایر مالیات و عوارض | در شرایط خاص اجباری |
| 56 | مبلغ سایر مالیات و عوارض | در شرایط خاص اجباری |
| 57 | موضوع سایر وجوه قانونی | در شرایط خاص اجباری |
| 58 | نرخ سایر وجوه قانونی | در شرایط خاص اجباری |
| 59 | مبلغ سایر وجوه قانونی | در شرایط خاص اجباری |
| 60 | اجرت ساخت | در الگوی طلا اجباری |
| 61 | سود فروشنده | در الگوی طلا اجباری |
| 62 | حقالعمل | در الگوی طلا اجباری |
| 63 | جمع کل اجرت، حقالعمل و سود | در الگوی طلا اجباری |
| 64 | سهم نقدی از پرداخت | اختیاری |
| 65 | سهم مالیات بر ارزش افزوده از پرداخت | اختیاری |
| 66 | شماره قرارداد معامله از طریق شخص ثالث | اختیاری |
| 67 | مبلغ کل کالا/خدمت | اجباری در تمام الگوها |
راهنمای جستجو و دریافت شناسه کالا و خدمات سامانه مودیان در لیموتکس
نکته مهم درباره فیلدهای طلا، جواهر و پلاتین
در الگوی مربوط به صورتحساب طلا، جواهر و پلاتین، فیلدهای «اجرت ساخت»، «سود فروشنده»، «حقالعمل» و «جمع کل اجرت، حقالعمل و سود» اهمیت ویژه دارند و در جدول برای این الگو اجباری تعیین شدهاند.
بنابراین، در زمان صدور صورتحساب الکترونیکی طلا، جواهر و پلاتین نمیتوان این فیلدها را مشابه یک صورتحساب عادی فروش در نظر گرفت.
اطلاعات پرداخت
فیلدهای ۶۸ تا ۷۶ مربوط به اطلاعات پرداخت هستند.
| ردیف | فیلد | وضعیت |
|---|---|---|
| 68 | شماره سوئیچ پرداخت | اختیاری |
| 69 | شماره پذیرنده فروشگاهی | اختیاری |
| 70 | شماره پایانه | اختیاری |
| 71 | روش پرداخت | اختیاری |
| 72 | شماره پیگیری/شماره مرجع | اختیاری |
| 73 | شماره کارت پرداختکننده صورتحساب | اختیاری |
| 74 | شناسه/شماره ملی/کد فراگیر پرداختکننده صورتحساب | اختیاری |
| 75 | تاریخ و زمان پرداخت صورتحساب | اختیاری |
| 76 | مبلغ پرداختی | اختیاری |
در الگوی بورس، این گروه از اطلاعات عمدتاً با وضعیت Ignore مشخص شده است؛ بنابراین نباید تصور کرد که صرفاً به دلیل وجود این فیلدها در ساختار عمومی صورتحساب، همه آنها برای تمام الگوها قابل دریافت هستند.
فیلدهای تخصصی عیار، آژانس و بارنامه
برخی فیلدها تنها در الگوهای خاص کاربرد دارند:
| ردیف | فیلد | الگوی مرتبط |
|---|---|---|
| 77 | عیار | الگوی طلا |
| 78 | شماره اقتصادی آژانس | الگوی بلیط هواپیما |
| 79 | شماره بارنامه | الگوی بارنامه |
| 80 | شماره بارنامه مرجع | الگوی بارنامه |
فیلد عیار در جدول برای الگوی صورتحساب طلا و جواهر وضعیت اختیاری دارد، در حالی که «شماره اقتصادی آژانس» به الگوی بلیط هواپیما مربوط میشود.
اطلاعات حملونقل، مبدأ و مقصد
فیلدهای ۸۱ تا ۹۲ عمدتاً به الگوی بارنامه مربوط هستند.
| ردیف | فیلد | وضعیت در الگوی بارنامه |
|---|---|---|
| 81 | کشور مبدأ | E |
| 82 | شهر مبدأ | S |
| 83 | کشور مقصد | E |
| 84 | شهر مقصد | S |
| 85 | شناسه ملی/شماره ملی/شناسه مشارکت مدنی/کد فراگیر اتباع غیرایرانی فرستنده | E |
| 86 | شناسه ملی/شماره ملی/شناسه مشارکت مدنی/کد فراگیر اتباع غیرایرانی گیرنده | E |
| 87 | نوع بارنامه/نوع حمل | E |
| 88 | شماره ناوگان | E |
| 89 | شماره ملی/کد فراگیر اتباع غیرایرانی راننده در حملونقل جادهای | S |
| 90 | کالاهای حمل شده | E |
| 91 | شناسه کالای حمل شده | E |
| 92 | شرح کالای حمل شده | E |
بنابراین، در الگوی هشتم؛ بارنامه باید توجه ویژهای به اطلاعات مبدأ، مقصد، فرستنده، گیرنده، ناوگان، راننده و کالای حملشده داشت.
برای نمونه، «کشور مبدأ» و «کشور مقصد» اجباری هستند، اما «شهر مبدأ» و «شهر مقصد» در شرایط خاص اجباری محسوب میشوند. همچنین اطلاعات راننده در حملونقل جادهای نیز در شرایط خاص اجباری است.
فیلدهای اختصاصی فروش ارز، بورس و بیمه
سه گروه از فیلدهای جدول بهصورت مشخص برای الگوهای تخصصی طراحی شدهاند.
فروش ارز
| ردیف | فیلد | وضعیت در الگوی فروش ارز |
|---|---|---|
| 93 | نرخ خرید ارز | E |
| 94 | ماخذ مالیات بر ارزش افزوده در الگوی فروش ارز | E |
بورس اوراق بهادار مبتنی بر کالا
| ردیف | فیلد | وضعیت |
|---|---|---|
| 95 | شماره اعلامیه فروش بورس | E |
| 96 | تاریخ اعلامیه فروش بورس | E |
خدمات بیمهای
| ردیف | فیلد | وضعیت |
|---|---|---|
| 97 | شناسه یکتای بیمهنامه | E در الگوی بیمه |
| 98 | شناسه یکتای الحاقیه | O در الگوی بیمه |
در نتیجه، فیلدهای اختصاصی هر صنعت را نباید با فیلدهای عمومی صورتحساب یکسان دانست. ساختار جدول نشان میدهد که سامانه برای الگوهای تخصصی، اطلاعات اختصاصی همان فعالیت را دریافت میکند.
مبلغ پایه مالیات بر ارزش افزوده
ردیف ۹۹: مبلغ پایه مالیات بر ارزش افزوده
این فیلد در جدول برای برخی الگوها بهصورت در شرایط خاص اجباری تعیین شده است.
بنابراین وضعیت آن را نباید بهصورت «همیشه اجباری» یا «همیشه اختیاری» تفسیر کرد؛ بلکه باید شرایط و قواعد مربوط به همان الگو و معامله بررسی شود.
قاعده ارسال صورتحساب
ردیف ۱۰۰: قاعده ارسال صورتحساب
«قاعده ارسال صورتحساب» در جدول برای الگوهای مختلف با وضعیت در شرایط خاص اجباری مشخص شده است.
این موضوع اهمیت دارد؛ زیرا این فیلد از جمله اطلاعاتی نیست که بتوان وضعیت آن را بدون توجه به شرایط صدور صورتحساب تعیین کرد.
یادداشتهای صورتحساب
دو فیلد پایانی جدول عبارتاند از:
ردیف ۱۰۱: یادداشت ۱
اختیاری
ردیف ۱۰۲: یادداشت ۲
اختیاری
این دو فیلد در جدول برای الگوهای مختلف با وضعیت اختیاری مشخص شدهاند.
جمعبندی وضعیت ۱۰۲ فیلد صورتحساب الکترونیکی
جدول شماره ۱ نشان میدهد که برای تشخیص اینکه یک فیلد در سامانه مودیان اجباری است یا اختیاری، صرفاً نگاه کردن به نام فیلد کافی نیست؛ بلکه باید الگوی صورتحساب نیز مشخص باشد.
برای مثال:
- «شماره منحصر به فرد مالیاتی» در تمام الگوهای بررسیشده اجباری است.
- «تاریخ و زمان ثبت صورتحساب» در شرایط خاص اجباری است.
- «نوع صورتحساب» اجباری است.
- «سریال صورتحساب داخلی حافظه مالیاتی» اختیاری است.
- «شماره منحصر به فرد مالیاتی صورتحساب مرجع» در شرایط خاص اجباری است.
- «شناسه کالا/خدمت» اجباری است.
- «شرح کالا/خدمت» اختیاری است.
- برخی اطلاعات حملونقل فقط در الگوی بارنامه معنا پیدا میکنند.
- برخی اطلاعات مانند شماره اعلامیه فروش بورس فقط در الگوی بورس کاربرد دارند.
- اطلاعات بیمهنامه و الحاقیه به الگوی خدمات بیمهای مربوط هستند.
- اطلاعات اجرت، سود و حقالعمل در الگوی طلا و جواهر اهمیت ویژه دارند.
- «یادداشت ۱» و «یادداشت ۲» اختیاری هستند.
بنابراین هنگام صدور و ارسال صورتحساب الکترونیکی باید علاوه بر انتخاب صحیح نوع و الگوی صورتحساب، وضعیت فیلدهای همان الگو نیز رعایت شود. وجود یک فیلد در ساختار کلی صورتحساب به این معنی نیست که آن فیلد در همه الگوها اجباری یا حتی قابل دریافت است.
یک نکته بسیار مهم درباره Ignore
Ignore با اختیاری تفاوت دارد.
اگر فیلدی اختیاری باشد، امکان درج اطلاعات آن وجود دارد؛ اما اگر وضعیت فیلد Ignore باشد، طبق تعریف جدول، برای آن فیلد الزامی وجود ندارد و مقدار ثبتشده برای آن توسط سامانه دریافت نمیشود.
به همین دلیل، در پیادهسازی نرمافزارهای واسط سامانه مودیان نیز باید بین این چهار وضعیت تفاوت قائل شد:
اجباری ≠ اختیاری ≠ در شرایط خاص اجباری ≠ Ignore
این تفکیک، برای اعتبارسنجی صورتحساب پیش از ارسال به سامانه مودیان اهمیت زیادی دارد.
نتیجهگیری
شناخت فیلدهای اجباری و اختیاری الگوهای مختلف صورتحساب الکترونیکی یکی از الزامات مهم برای صدور صحیح صورتحساب در سامانه مودیان است. جدول شماره ۱ دستورالعمل، وضعیت فیلدها را به تفکیک الگو مشخص کرده و نشان میدهد که الزامات اطلاعاتی یک صورتحساب فروش عادی با صورتحسابهای تخصصی مانند فروش ارز، بارنامه، صادرات، بلیط هواپیما، قبوض خدماتی، قرارداد پیمانکاری، طلا و جواهر، بورس و خدمات بیمهای یکسان نیست.
در نتیجه، پیش از ارسال صورتحساب الکترونیکی باید الگوی صحیح صورتحساب انتخاب شود و سپس فیلدهای اجباری و فیلدهای «در شرایط خاص اجباری» همان الگو تکمیل شوند. این موضوع از مهمترین بخشهای کنترل صحت اطلاعات صورتحساب پیش از ارسال به سامانه مودیان است.
اگر صدور و ارسال صورتحسابهای الکترونیکی برای شما زمانبر است، استفاده از یک سامانه واسط ارسال صورتحساب الکترونیکی میتواند بخش قابل توجهی از کنترل و مدیریت این اطلاعات را سادهتر کند.
منبع: جدول شماره ۱ دستورالعمل صدور صورتحساب الکترونیکی، شامل الگوهای صورتحساب و وضعیت فیلدهای اجباری، اختیاری، در شرایط خاص اجباری و Ignore.
 دیدگاه ها بعد از تایید مدیر سایت نمایش داده می شوند.


